
Si controlas la obra sumando facturas, puedes estar perdiendo dinero sin saberlo
La factura confirma un coste. Pero para dirigir Producción necesitas entender qué lo está generando mientras todavía puedes intervenir.
Imagina dos empresas constructoras.
Las dos ejecutan obras similares, cuentan con jefes de obra experimentados, utilizan un ERP y realizan cierres económicos periódicos.
En ambas está ocurriendo algo parecido: una unidad de obra empieza a consumir más recursos de los previstos para la producción que se está consiguiendo.
La primera empresa lo identifica cuando analiza los costes registrados.
La segunda empieza a detectarlo mientras la unidad se está ejecutando.
Las dos acabarán teniendo información sobre el coste. Pero no necesariamente tendrán las mismas posibilidades de intervenir.
La diferencia no está en quién registra mejor las facturas. Está en cuándo reconoce cada empresa que algo está cambiando en la ejecución y qué decisiones puede tomar a partir de ese momento.
Esta cuestión adquiere especial importancia para Dirección de Producción, sobre todo cuando debe supervisar varias obras con responsables, ritmos y sistemas de seguimiento diferentes.
Dos obras con el mismo problema, pero distinta capacidad de reacción
Pensemos en una unidad de tabiquería interior ejecutada con medios propios.
La empresa dispone de una previsión de coste basada en una determinada medición, unos recursos y un rendimiento esperado.
Comienza la ejecución.
Los equipos trabajan, llegan materiales, se registran horas y la producción avanza.
Pero las condiciones reales no son exactamente las previstas.
Se producen interrupciones por interferencias con otras instalaciones. Algunas zonas no están preparadas para ejecutar los trabajos con continuidad. Los equipos tienen que desplazarse de un frente a otro.
Las horas siguen acumulándose, aunque la producción conseguida no avanza al ritmo esperado.
Primera empresa: el problema se reconoce al revisar el coste
El jefe de obra gestiona las incidencias y mantiene la actividad.
Los partes de trabajo se cumplimentan. Los materiales se registran. Administración incorpora las facturas cuando llegan y el sistema va recogiendo los costes correspondientes.
En el siguiente análisis económico, la partida empieza a mostrar un comportamiento diferente al previsto.
El coste acumulado es elevado para la producción realizada.
Dirección pregunta qué ha ocurrido.
Entonces se revisan las horas, los rendimientos, los materiales y las circunstancias de ejecución.
Se descubre que las interrupciones están afectando al rendimiento.
Ahora la empresa dispone de una explicación.
Pero parte de ese coste ya se ha producido.
Podrá actuar sobre lo que queda por ejecutar, siempre que existan alternativas viables. Lo que no podrá hacer es recuperar las horas ya consumidas.
Segunda empresa: el problema se reconoce durante la ejecución
En la segunda empresa también se registran horas, materiales y costes.
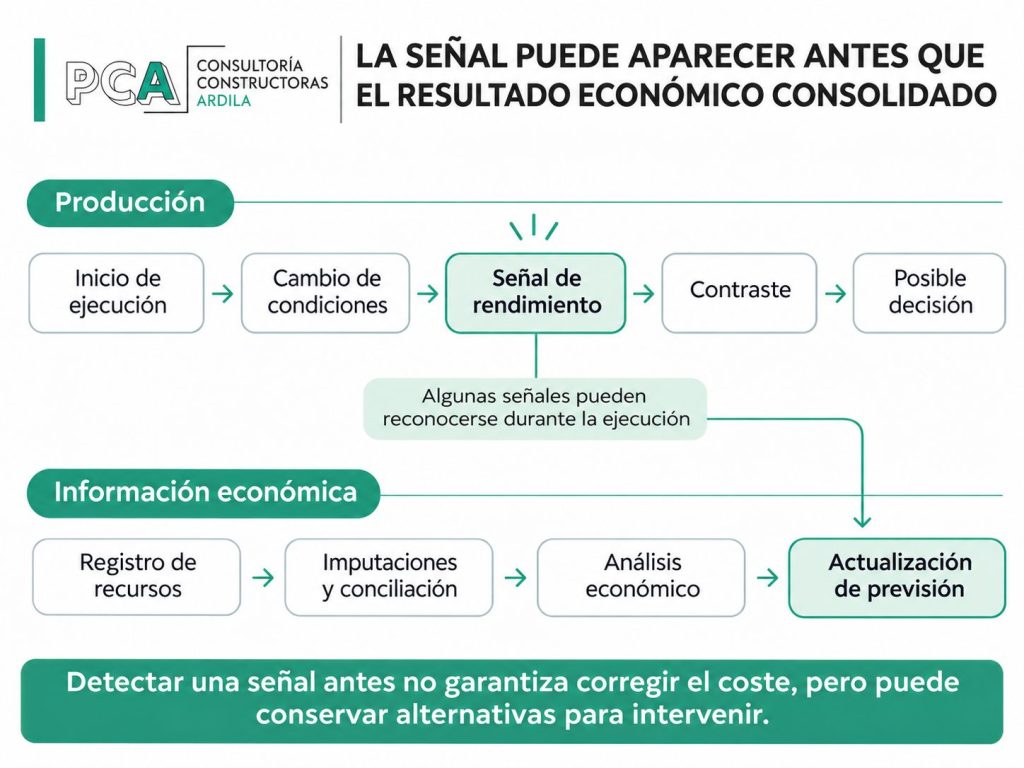
La diferencia es que el seguimiento no espera a disponer del resultado económico consolidado.
Mientras la unidad avanza, el responsable de obra relaciona la producción realmente conseguida con los recursos que se están utilizando.
Observa que las horas consumidas están creciendo más deprisa que la medición ejecutada.
No concluye automáticamente que exista una pérdida definitiva.
Primero comprueba qué está ocurriendo.
¿Las interrupciones son puntuales? ¿Las condiciones reales son distintas de las previstas? ¿La medición ejecutada está correctamente registrada? ¿Se ha producido un cambio de alcance? ¿El rendimiento de referencia sigue siendo válido?
Identificada la causa, puede valorar qué alternativas existen.
Quizá sea necesario reorganizar los frentes, resolver una interferencia antes de continuar o modificar la secuencia para recuperar continuidad.
Si esas decisiones superan su autoridad o afectan a otras obras, las traslada a Dirección de Producción con información suficiente.
La empresa no ha esperado necesariamente al cierre para conocer el problema.
Ha reconocido una señal durante la ejecución, ha comprobado su significado y ha podido decidir antes de seguir consumiendo recursos en las mismas condiciones.
No significa que consiga evitar todo el sobrecoste. Significa que conserva capacidad de actuación sobre la producción pendiente.
La factura es necesaria, pero no debería ser la primera señal
Las facturas, los albaranes, los partes y las imputaciones son fundamentales para mantener un control económico fiable.
También lo son los cierres periódicos.
Sin ellos resultaría muy difícil conocer el coste real, comprobar imputaciones y actualizar las previsiones económicas.
El problema no es utilizar esa información.
El problema aparece cuando una empresa depende de su registro para descubrir situaciones que ya estaban ocurriendo en la ejecución.
Porque antes de que un coste quede reflejado en una factura o se consolide en un cierre pueden haberse producido muchas actuaciones.
Se ha contratado un trabajo, se han utilizado recursos, se han consumido materiales y se ha conseguido una determinada producción.
En ese recorrido, las condiciones de ejecución pueden haber cambiado.
Y esos cambios pueden estar afectando al resultado económico antes de que la información administrativa permita reconocerlos con claridad.
Conviene precisar algo: el coste no nace cuando llega la factura.
Puede haberse devengado antes, estar registrado mediante un parte o encontrarse comprometido por una contratación todavía no facturada.
Un buen sistema económico debe contemplar estas situaciones.
Por tanto, no estamos hablando de sustituir el ERP ni de dejar de analizar facturas.
Estamos hablando de relacionar mejor el control económico con lo que está ocurriendo realmente en Producción.
Tres lecturas económicas que no se deben confundir
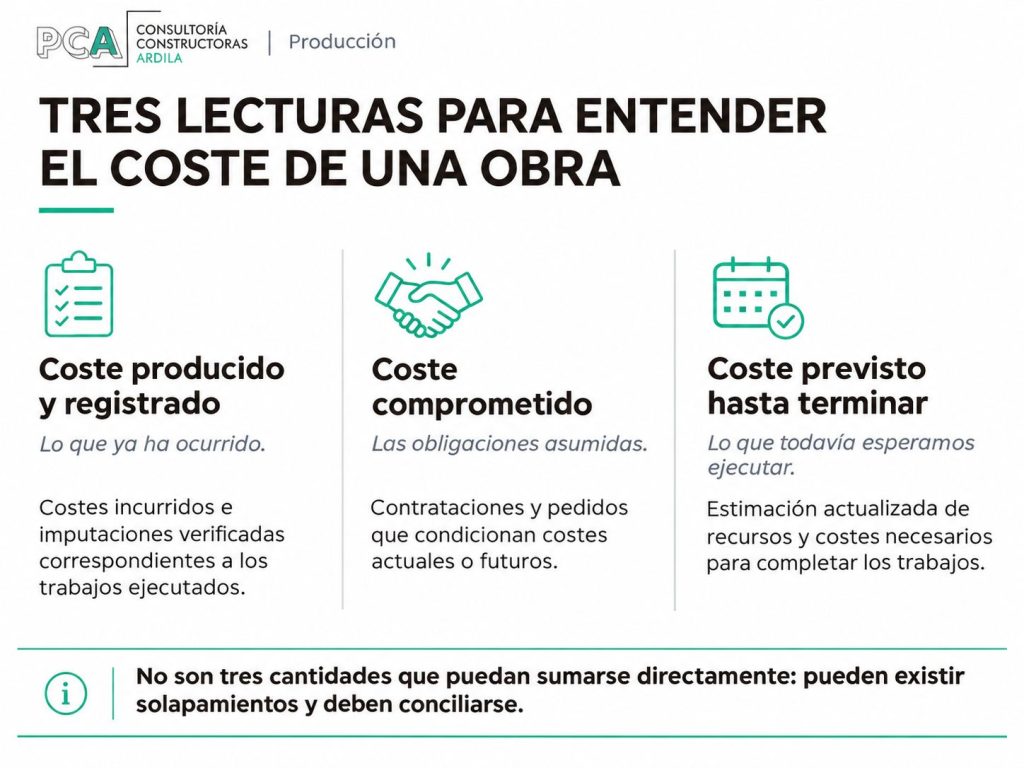
Cuando revisamos una obra, conviene distinguir tres cuestiones.
1. Qué coste se ha producido y registrado
Es la información que permite conocer y verificar los recursos consumidos y los trabajos ejecutados cuyo coste corresponde reconocer.
Puede proceder de facturas, partes de personal, consumos, certificaciones de subcontratas, provisiones y otros registros.
Esta información es imprescindible para determinar correctamente el resultado.
También exige revisar que los costes estén imputados a la obra y a las unidades que realmente corresponden.
1. Qué coste se ha producido y registrado
Una contratación formalizada o un pedido aprobado pueden comprometer un gasto futuro.
Pero no debemos confundir ese compromiso con un coste ya incurrido.
Tampoco significa que todo importe contratado se vaya a consumir necesariamente en las mismas condiciones.
La cuestión es que la empresa ha asumido obligaciones que condicionan parte de sus decisiones posteriores.
Por eso, una lectura económica exclusivamente basada en facturas registradas puede ofrecer una visión incompleta de los compromisos existentes.
1. Qué coste se ha producido y registrado
Esta es la lectura que conecta con las decisiones que todavía pueden tomarse.
Para estimarla necesitamos comprender qué queda por ejecutar, con qué recursos, en qué condiciones y qué riesgos o cambios pueden afectar al trabajo pendiente.
No basta con restar el coste acumulado al presupuesto inicial.
Si el rendimiento ha cambiado, la medición pendiente es diferente o han aparecido trabajos adicionales, la previsión debe revisarse.
Coste registrado, coste comprometido y coste previsto hasta la terminación son informaciones diferentes.
Cada una responde a una pregunta de gestión.
Y Dirección necesita poder relacionarlas sin sumarlas indiscriminadamente ni contabilizar dos veces una misma obligación.
El objetivo no es producir tres informes independientes.
Es conocer de forma coherente qué ha ocurrido, qué está comprometido y qué resultado esperamos si continuamos ejecutando en las condiciones actuales.
El rendimiento puede estar advirtiendo de un problema antes que el cierre
Volvamos a la tabiquería.
La previsión económica se construyó a partir de unos recursos y una producción esperada.
Durante la ejecución, el equipo consume jornadas de trabajo, pero consigue menos superficie terminada de la que correspondería a la hipótesis prevista.
Esa diferencia merece ser investigada.
No porque cualquier desviación de rendimiento implique automáticamente perder dinero, sino porque puede estar indicando que las condiciones sobre las que se elaboró la previsión ya no se cumplen.
Para interpretarla correctamente necesitamos comparar magnitudes equivalentes.
No sirve comparar las horas consumidas con una medición que todavía no se ha actualizado.
Tampoco comparar rendimientos de zonas con condiciones de ejecución sustancialmente distintas sin considerar esas diferencias.
Y sería incorrecto concluir que una unidad está perdiendo dinero sin revisar su alcance, los costes que realmente le corresponden y la previsión de lo que queda por ejecutar.
Una señal de Producción no es todavía una conclusión económica. Es una razón para comprobar si nuestra previsión sigue siendo válida.
Esta distinción evita dos errores.
El primero es esperar a que la desviación esté plenamente consolidada.
El segundo es reaccionar precipitadamente ante cualquier dato desfavorable, sin entender su causa.
Dirigir Producción exige encontrar el punto intermedio: reconocer las señales relevantes, contrastarlas y decidir con criterio.
Lo que cambia cuando Dirección supervisa varias obras
Hasta ahora hemos hablado de una sola obra.
Imaginemos ahora una constructora que está ejecutando ocho o doce obras simultáneamente.
Cada una tiene su propio jefe de obra, sus condiciones contractuales, su planificación, sus equipos y sus dificultades.
Dirección de Producción no puede estar presente en todas las decisiones operativas.
Tampoco debería pretenderlo.
Su función requiere disponer de una lectura suficientemente fiable de lo que está ocurriendo para intervenir donde su responsabilidad realmente aporta valor.
Aquí aparece un problema que no siempre resulta evidente.
Dos obras pueden presentar informes económicos parecidos y estar evolucionando de forma muy diferente.
Una puede tener costes registrados inferiores a los previstos porque todavía no se han recibido o imputado determinados costes.
Otra puede haber ejecutado menos producción de la esperada y, por tanto, haber consumido menos recursos, sin que eso signifique que esté funcionando mejor.
Una tercera puede mantener el coste acumulado dentro de la previsión, pero haber comprometido condiciones que encarecerán los trabajos pendientes.
Y otra puede mostrar una desviación que responde a un cambio de alcance aprobado y cuyo tratamiento económico necesita analizarse de manera diferente.
Por tanto, comparar únicamente cifras acumuladas puede conducir a interpretaciones equivocadas.
La información económica necesita contexto productivo.
Qué se ha ejecutado.
Qué falta.
Qué recursos se han utilizado.
Qué condiciones han cambiado.
Y si la previsión actual sigue siendo razonable.
No se trata de exigir a todas las obras exactamente los mismos rendimientos.
Sería poco realista.
Se trata de que Dirección pueda interpretar sus resultados con criterios compartidos.
Comparar obras no significa comparar únicamente sus números
Una empresa puede tener una obra de viviendas, otra de rehabilitación y otra con unas condiciones técnicas completamente diferentes.
Sus rendimientos, secuencias y estructuras de coste no tienen por qué ser comparables directamente.
Sin embargo, sí pueden compararse determinadas formas de analizar lo que ocurre.
Por ejemplo, Dirección puede querer saber si cada obra es capaz de distinguir entre un coste ya producido y uno todavía pendiente de registrar.
Si el equipo está revisando los rendimientos relevantes en relación con la producción conseguida.
Si los cambios de alcance se identifican antes de incorporarlos sin más a la ejecución.
Si las previsiones económicas se actualizan cuando cambian las condiciones.
Y si las situaciones que necesitan una decisión de empresa llegan con suficiente información y margen.
Este tipo de comparación no pretende uniformar todas las obras.
Pretende evitar que la capacidad de detectar problemas dependa exclusivamente de la experiencia individual de cada jefe de obra.
Porque un profesional puede ser excelente organizando subcontratas y otro especialmente competente en control económico.
Es normal que existan diferencias.
Lo que necesita la empresa es que ambos trabajen dentro de unos criterios mínimos compartidos.
Dirección no necesita que todas las obras funcionen igual. Necesita poder interpretar lo que está ocurriendo en todas ellas.
El jefe de obra no puede ser el único sistema de alerta económica
Un jefe de obra debe conocer los recursos que emplea, controlar la ejecución y analizar las consecuencias económicas de sus decisiones.
Forma parte de su responsabilidad.
Pero la empresa también debe establecer qué situaciones necesita conocer y cuáles debe resolver el propio equipo de obra.
Si todo depende de que cada jefe de obra reconozca una señal, valore su importancia y decida cuándo trasladarla, la capacidad de anticipación será desigual.
Y no siempre por falta de preparación.
Puede deberse a la información disponible, al reparto de responsabilidades, al tiempo dedicado al seguimiento o a las herramientas que proporciona la organización.
Pedir simplemente que los jefes de obra controlen mejor no constituye, por sí solo, un sistema de Producción.
La empresa debe definir qué información necesita recibir, en qué circunstancias y con qué finalidad.
No para intervenir en cada incidencia.
Sino para reconocer aquellas situaciones cuyo impacto excede la capacidad de actuación de una obra, puede comprometer su resultado o empieza a repetirse en diferentes proyectos.
Este es uno de los ámbitos de la Consultoría PCA: analizar cómo funciona el sistema de Producción de una constructora y cómo se relacionan el seguimiento de las obras, las responsabilidades y las decisiones de empresa.
Qué información debería llegar a Dirección de Producción
La respuesta no es un informe con más columnas.
Tampoco un cuadro de indicadores que obligue a Dirección a revisar continuamente todos los detalles de las obras.
Antes de pedir información, conviene definir qué decisión esperamos poder tomar con ella.
Por ejemplo, una situación de bajo rendimiento puede necesitar tres niveles de tratamiento.
El primero corresponde al equipo de obra: comprobar qué está ocurriendo, valorar las condiciones de ejecución y aplicar las correcciones que estén dentro de su responsabilidad.
El segundo puede requerir apoyo de otro departamento: resolver una interferencia, revisar una condición contractual o intervenir sobre una decisión técnica.
El tercero corresponde a Dirección de Producción cuando las alternativas afectan a recursos de la empresa, compromisos relevantes o decisiones que superan la autoridad del jefe de obra.
La misma señal no tiene por qué llegar siempre al mismo nivel.
Dependerá de su importancia, de las alternativas disponibles y de quién pueda resolverla.
Por eso, en lugar de preguntar únicamente qué información deben enviar los jefes de obra, Dirección debería empezar por tres cuestiones:
¿Qué situación necesitamos detectar?
¿Con cuánto margen debemos conocerla?
¿Qué decisión podríamos tomar si la conociéramos antes?
Si no existe una decisión que tomar ni una necesidad de intervención, probablemente el asunto puede seguir gestionándose dentro de la propia obra.
Este criterio ayuda a reducir información innecesaria sin perder visibilidad sobre las cuestiones relevantes.
Pero identificar qué información necesita Dirección es solo una parte del problema.
También es necesario que esa información se convierta en una decisión y que esté claro quién tiene la responsabilidad de tomarla.
En el artículo "Por qué las decisiones llegan tarde en una empresa constructora" analizo precisamente qué ocurre cuando la información circula entre departamentos, pero las decisiones que necesita la obra no terminan de resolverse.
Cómo distinguir una desviación puntual de una señal que merece intervención
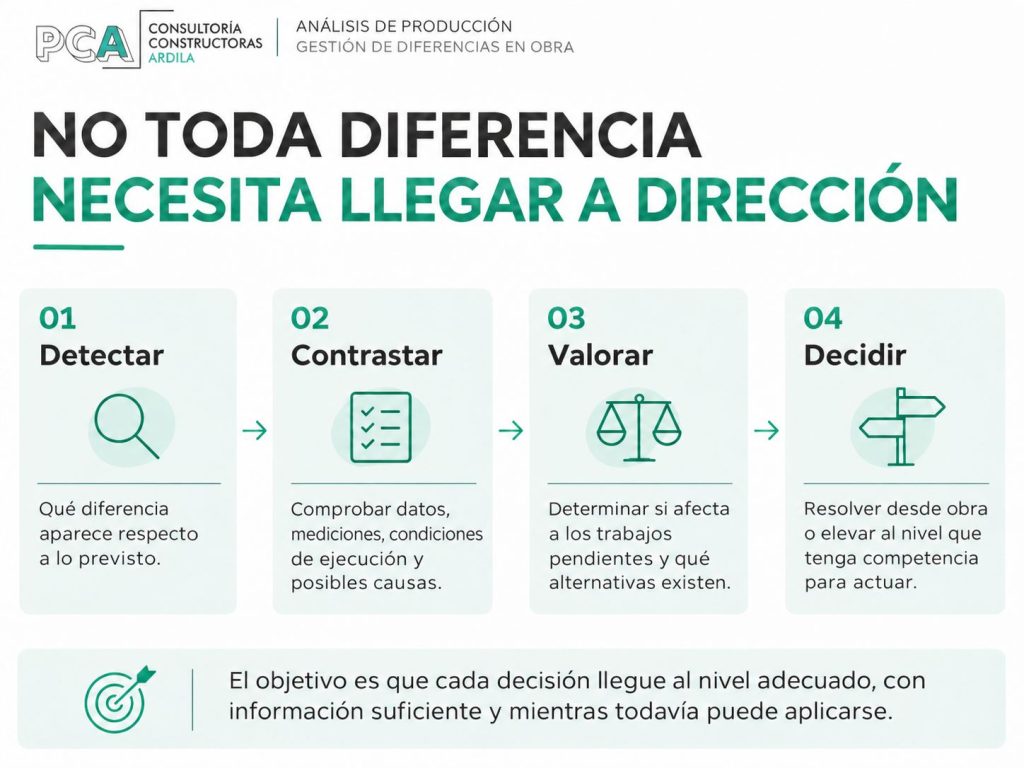
No todas las diferencias entre lo previsto y lo ejecutado justifican elevar una alerta.
Una jornada con bajo rendimiento puede responder a circunstancias puntuales.
Un consumo superior al previsto puede estar relacionado con un cambio de alcance.
Una diferencia económica puede proceder de un criterio de imputación incorrecto.
Por eso, antes de decidir, conviene comprobar cuatro aspectos:
¿Estamos comparando correctamente?
La producción ejecutada, los recursos consumidos y el periodo analizado deben corresponderse.
Si faltan partes, existen imputaciones pendientes o se comparan fases no equivalentes, podemos obtener una señal engañosa.
¿La diferencia tiene una causa identificable?
No basta con comprobar que el dato se separa de lo previsto.
Necesitamos entender qué está provocándolo.
La respuesta puede estar en el rendimiento, los consumos, la medición, las condiciones de ejecución o una hipótesis inicial que ya no resulta válida.
¿El problema puede continuar afectando a lo pendiente?
Esta pregunta convierte una observación en información para decidir.
Si la situación ya terminó y no tiene consecuencias posteriores, puede requerir un análisis para aprender, pero no necesariamente una intervención urgente de Dirección.
Si continúa afectando a una cantidad importante de trabajo pendiente, la prioridad cambia.
¿Quién puede actuar sobre la causa?
Una vez identificada, debemos distinguir si la solución corresponde al jefe de obra, necesita la intervención de otros departamentos o requiere una decisión de Dirección de Producción.
Este último punto evita convertir Dirección en el lugar al que se trasladan todas las dificultades.
Una alerta útil no es simplemente una cifra fuera de previsión. Es una situación contrastada que puede exigir una decisión antes de que sus consecuencias aumenten.
Cuando el mismo síntoma aparece en varias obras
Una obra puede presentar un problema de rendimiento por circunstancias particulares.
Pero si diferentes obras muestran dificultades recurrentes en un mismo tipo de unidad, contratación o proceso, conviene ampliar el análisis.
Quizá las condiciones son diferentes y no existe una causa común.
Pero también puede estar ocurriendo algo que la empresa no ha identificado.
Una hipótesis de presupuestación que no responde suficientemente a la realidad de ejecución.
Un criterio de contratación que deja cuestiones sin definir.
Una forma de seguimiento que no permite reconocer determinados consumos.
O una debilidad de coordinación que está afectando a diferentes equipos.
Antes de concluir que existe un problema de empresa, hay que comprobarlo.
No basta con encontrar síntomas parecidos.
Pero si la revisión confirma un patrón, seguir tratando cada caso como una incidencia individual puede impedir resolver la causa.
Dirigir varias obras también consiste en distinguir qué dificultades pertenecen a cada proyecto y cuáles merecen una respuesta de toda la organización.
Esa distinción es una de las formas en que Dirección puede aportar valor sin intervenir continuamente en la gestión diaria de cada obra.
Una revisión de tres preguntas antes del próximo cierre
Si diriges Producción, te propongo revisar una situación concreta, sin esperar a modificar todo tu sistema de control.
Selecciona una unidad de obra en ejecución cuyo coste tenga un peso relevante o cuyas condiciones hayan cambiado respecto a lo previsto.
No hace falta empezar por la que presenta la peor desviación.
De hecho, puede ser más interesante elegir una que todavía no esté mostrando problemas económicos evidentes.
Primera pregunta: ¿qué está ocurriendo hoy que puede modificar el coste previsto?
No busques únicamente importes.
Observa si han cambiado los rendimientos, los recursos, los consumos, el alcance o las condiciones de ejecución.
Segunda pregunta: ¿qué parte de ese efecto se ha producido ya y cuál afecta todavía a lo pendiente?
Distingue lo ejecutado, lo comprometido y lo que falta por realizar.
Evita confundir un coste registrado con uno pendiente de facturar o con una previsión futura.
Tercera pregunta: ¿qué decisión concreta podemos tomar ahora?
Si existe una actuación viable, determina quién debe adoptarla y cuándo.
Si no existe, revisa al menos si la previsión del resultado final necesita actualizarse.
La finalidad de esta revisión no es encontrar necesariamente una desviación.
Es comprobar si el seguimiento económico está conectado con las condiciones reales de Producción.
Y si esa conexión permite tomar decisiones antes de que el resultado esté completamente determinado.
El control económico necesita mirar también hacia lo que queda por ejecutar
Las facturas seguirán siendo necesarias.
Los cierres económicos seguirán siendo imprescindibles.
Y la calidad de los datos seguirá siendo una condición fundamental para gestionar una empresa constructora.
Pero Dirección de Producción no puede limitarse a conocer lo que ya ha ocurrido.
Necesita comprender qué está produciendo los resultados actuales y qué puede ocurrir con lo que todavía falta por ejecutar.
Para eso debemos relacionar información económica, producción real, recursos, condiciones de ejecución y previsiones.
Sin confundir registrar con interpretar.
Sin convertir todas las incidencias en asuntos de Dirección.
Y sin delegar exclusivamente en el criterio individual de cada jefe de obra la capacidad de detectar cuándo algo empieza a cambiar.
Una empresa no debería esperar al cierre para descubrir una situación que llevaba semanas modificando el resultado de una obra.
No siempre podrá evitarla.
Pero cuanto antes consiga reconocerla y comprender sus consecuencias, más posibilidades tendrá de actuar sobre lo que todavía está por construir.
Ese es el sentido de conectar el control económico con la dirección de Producción.
Caso Ejecutivo PCA
¿Qué ocurre cuando una constructora revisa su Producción más allá de los datos de seguimiento habituales?
En el Caso Ejecutivo PCA puedes conocer cómo abordamos el análisis de una empresa constructora con 35 años de trayectoria, identificando situaciones que merecían una revisión antes de plantear cambios en su funcionamiento.
El objetivo no es incorporar controles por incorporarlos, sino reconocer dónde necesita intervenir la organización para mejorar su capacidad de gestión y decisión.
